Ciclo de vida de ativos de TI: etapas, custos e boas práticas
Da compra ao descarte, cada fase do ciclo de vida de um equipamento de TI gera decisões e custos. Veja o que registrar em cada etapa e como decidir a hora de substituir.
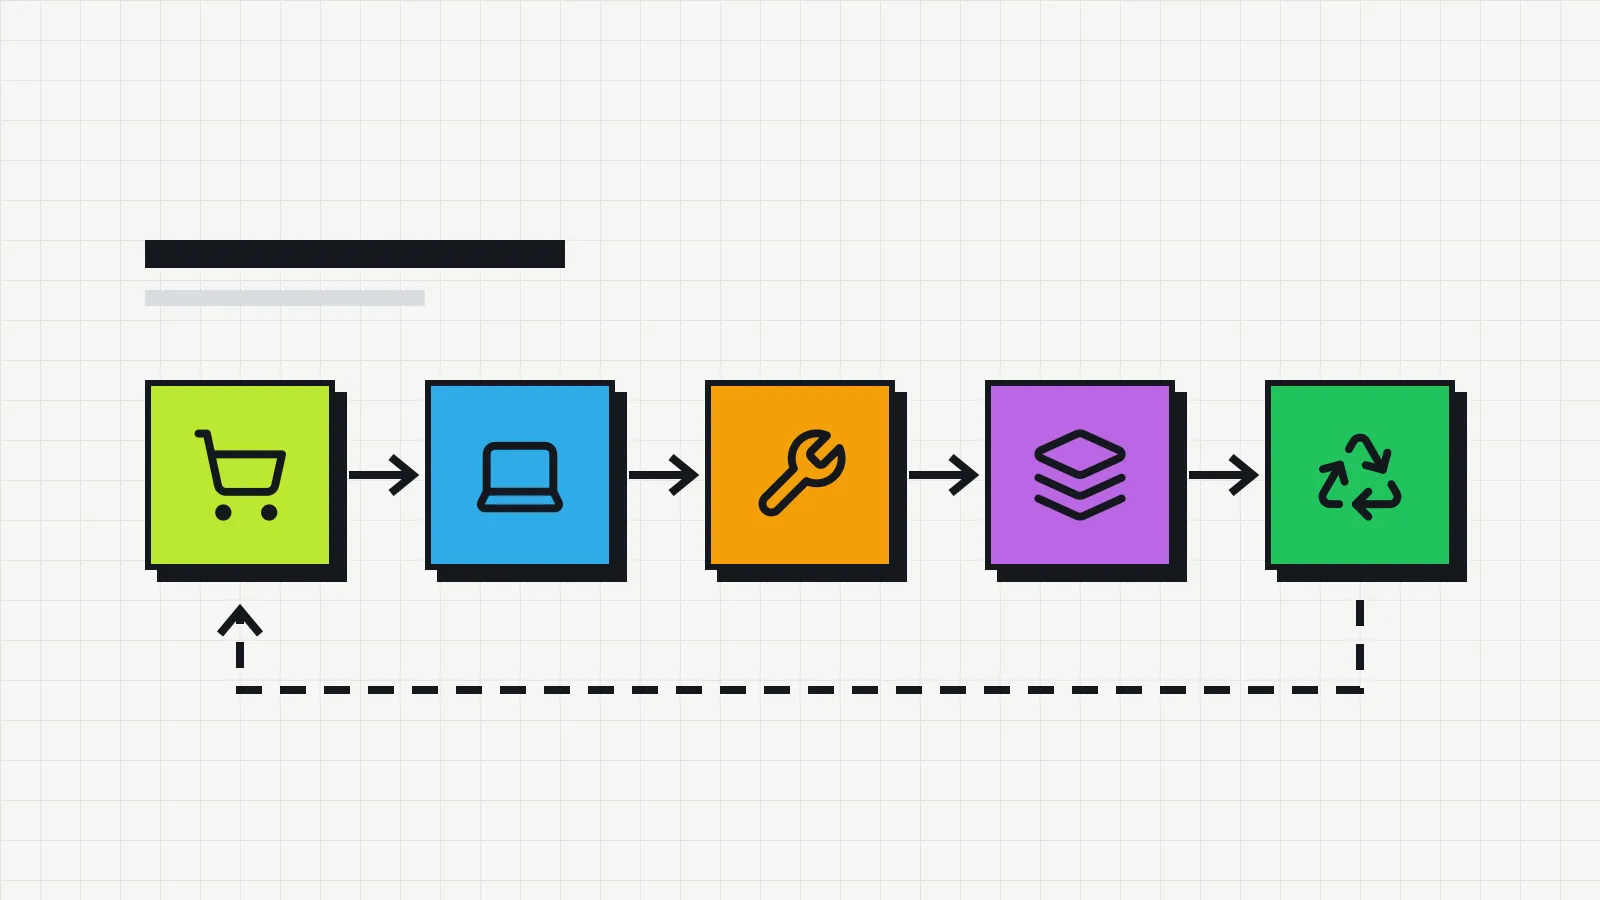
Todo equipamento de TI passa pelas mesmas fases: é comprado, preparado, entregue a alguém, usado, consertado algumas vezes e, um dia, sai da empresa. Acompanhar esse ciclo de vida é o que permite responder perguntas como “vale consertar este notebook ou comprar outro?” e “quanto vamos precisar gastar com computadores no ano que vem?”. É uma das partes centrais da gestão de ativos de TI.
As etapas do ciclo de vida
1. Planejamento e compra
O ciclo começa antes da compra, na definição do que é necessário. Um padrão de equipamento por perfil de uso (administrativo, desenvolvimento, campo) simplifica a manutenção e as peças de reposição.
O que registrar: fornecedor, número da nota fiscal, data e valor de compra, prazo de garantia.
2. Recebimento e preparação
O equipamento chega, é conferido e preparado: sistema, programas, contas de acesso, antivírus, criptografia de disco. Se a empresa usa plaqueta de patrimônio, é aqui que ela é colada. O guia de controle patrimonial de equipamentos de TI explica como numerar e etiquetar.
O que registrar: número de série, patrimônio, configuração aplicada, status “em estoque”.
3. Entrega e uso
O equipamento vai para um colaborador, de preferência com termo de responsabilidade assinado. É a fase mais longa e a que mais muda: troca de mesa, mudança de área, trabalho remoto.
O que registrar: responsável, local, data de entrega. Cada mudança gera um novo registro, sem apagar o anterior. Esse histórico é justamente o que a planilha de inventário costuma perder.
4. Manutenção
Consertos, trocas de peça, upgrades de memória ou disco. Além do custo, a manutenção mostra quais modelos dão mais problema e ajuda a decidir compras futuras. O checklist de manutenção preventiva de computadores organiza as verificações por frequência.
O que registrar: data, motivo, fornecedor, custo, se estava coberto pela garantia, tempo fora de uso.
5. Realocação ou armazenamento
Quando alguém sai da empresa ou recebe um equipamento novo, o antigo pode ir para outra pessoa ou para o estoque. Equipamentos em estoque devem ser revisados periodicamente; muitos ficam meses parados e são esquecidos.
O que registrar: data de devolução, estado do equipamento, novo status.
6. Baixa e descarte
No fim do ciclo, o equipamento é vendido, doado ou descartado. Antes disso, os dados precisam ser apagados de forma segura. No Brasil, eletroeletrônicos estão sujeitos à logística reversa prevista na Política Nacional de Resíduos Sólidos (Lei 12.305/2010), regulamentada para esses produtos pelo Decreto 10.240/2020. O descarte deve ser feito por empresas ou pontos de coleta habilitados.
O que registrar: data, destino, quem autorizou, comprovante de apagamento dos dados e de descarte.
Depreciação de computadores
Para fins fiscais, a Receita Federal define taxas anuais de depreciação por tipo de bem no Anexo III da Instrução Normativa RFB nº 1.700/2017. Para a posição 8471 da NCM, que inclui as máquinas automáticas para processamento de dados, o prazo de vida útil é de 5 anos, com taxa de 20% ao ano.
Um exemplo simples, com valores hipotéticos: um notebook comprado por R$ 6.000 deprecia R$ 1.200 por ano. Depois de três anos, seu valor contábil é de R$ 2.400.
| Ano | Depreciação no ano | Valor contábil no fim do ano |
|---|---|---|
| 1 | R$ 1.200 | R$ 4.800 |
| 2 | R$ 1.200 | R$ 3.600 |
| 3 | R$ 1.200 | R$ 2.400 |
| 4 | R$ 1.200 | R$ 1.200 |
| 5 | R$ 1.200 | R$ 0 |
O valor contábil não é o valor de mercado, nem diz quando o equipamento deixa de ser útil. Ele serve para a contabilidade e ajuda a dar uma ordem de grandeza na hora de decidir entre consertar e substituir. Confirme o tratamento contábil adotado pela empresa com o seu contador. O cálculo mês a mês, as regras para bens usados e os itens de pequeno valor estão no texto sobre depreciação de equipamentos de informática.
Quando substituir um computador
Não existe uma idade certa. A decisão costuma combinar quatro critérios:
- Custo de manutenção. Se o conserto custa uma parte grande do valor de um equipamento novo, e o atual já está perto do fim da vida útil, substituir tende a fazer mais sentido.
- Garantia. Fora da garantia, cada defeito vira custo integral e tempo parado.
- Suporte do sistema e segurança. Equipamentos que não recebem mais atualizações do sistema operacional ou do fabricante passam a ser um risco de segurança.
- Produtividade. Lentidão constante, bateria que não dura uma manhã, falta de memória para os programas que a pessoa usa.
Com o histórico de manutenção registrado, essa decisão deixa de ser uma impressão e passa a ter números: quantas vezes o equipamento foi para o conserto, quanto custou e quantos dias ficou parado.
Como reduzir desperdícios ao longo do ciclo
- Antes de comprar, consulte o estoque. Equipamentos devolvidos podem atender uma nova contratação.
- Planeje as substituições. Saber quantos equipamentos chegam ao fim da vida útil em cada trimestre evita compras emergenciais, que costumam ser mais caras.
- Acompanhe garantias. Um aviso antes do vencimento permite resolver defeitos ainda cobertos.
- Padronize modelos. Menos variedade simplifica peças, configurações e suporte.
- Registre o motivo das manutenções. Padrões aparecem: um modelo que sempre falha na tela, uma área que quebra mais equipamentos.
Tudo isso depende de um inventário confiável como ponto de partida. Se ele ainda não existe, comece pelo guia como fazer um inventário de TI.