Ciclo de vida de los activos de TI: etapas, costos y buenas prácticas
De la compra al descarte, cada etapa del ciclo de vida de un equipo de TI implica decisiones y costos. Mira qué registrar en cada una y cómo decidir el momento de reemplazar.
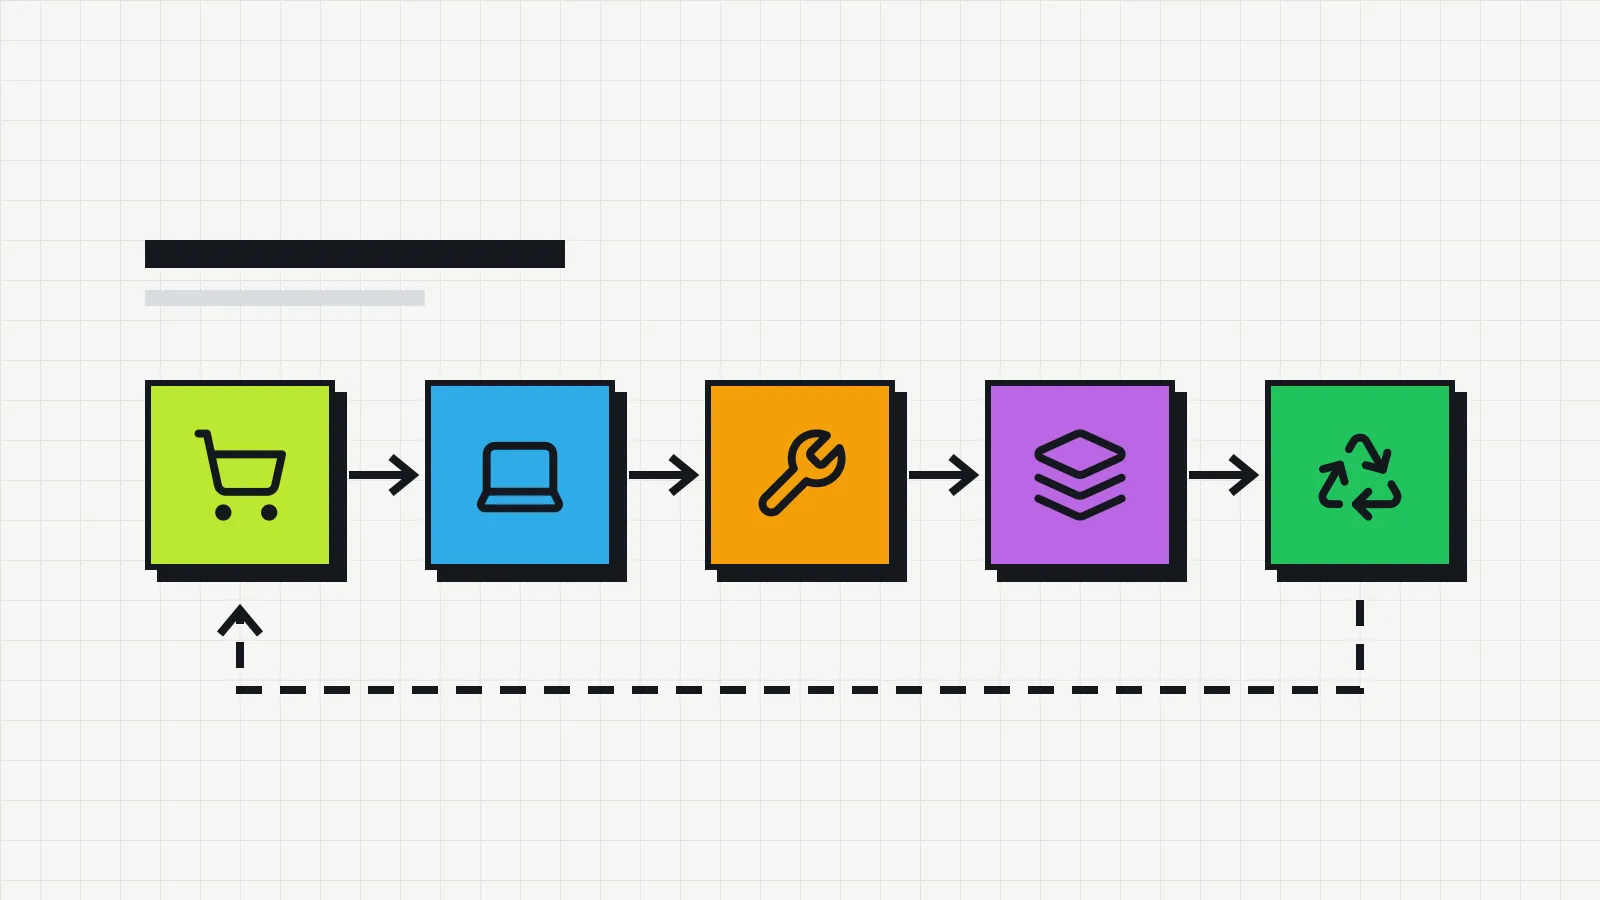
Todo equipo de TI pasa por las mismas etapas: se compra, se prepara, se entrega a alguien, se usa, se repara algunas veces y, un día, sale de la empresa. Seguir ese ciclo de vida es lo que permite responder preguntas como “¿vale la pena reparar este portátil o conviene comprar otro?” y “¿cuánto vamos a tener que gastar en equipos el año que viene?”. Es una de las partes centrales de la gestión de activos de TI.
Las etapas del ciclo de vida
1. Planificación y compra
El ciclo empieza antes de la compra, cuando se define qué hace falta. Un equipo estándar para cada perfil de uso (administración, desarrollo, trabajo de campo) simplifica el mantenimiento y los repuestos.
Qué registrar: proveedor, número de factura, fecha y precio de compra, plazo de garantía.
2. Recepción y preparación
El equipo llega, se revisa y se prepara: sistema operativo, aplicaciones, cuentas de acceso, antivirus, cifrado del disco. Si la empresa usa etiquetas de activo, es el momento de colocarla. La guía de control de activos fijos de TI explica cómo numerar y etiquetar los equipos.
Qué registrar: número de serie, etiqueta de activo, configuración aplicada, estado “en almacén”.
3. Entrega y uso
El equipo pasa a una persona de la empresa, preferentemente con un acta de entrega y responsabilidad firmada. Es la etapa más larga y la que más cambia: cambios de puesto, de área, trabajo a distancia.
Qué registrar: responsable, ubicación, fecha de entrega. Cada cambio genera un registro nuevo, sin borrar el anterior. Ese historial es justamente lo que la hoja de cálculo de inventario suele perder.
4. Mantenimiento
Reparaciones, cambios de piezas, ampliaciones de memoria o de disco. Además del costo, el mantenimiento muestra qué modelos dan más problemas y ayuda a decidir las compras futuras. El checklist de mantenimiento preventivo de computadoras ordena las revisiones por frecuencia.
Qué registrar: fecha, motivo, proveedor, costo, si lo cubría la garantía, tiempo fuera de uso.
5. Reasignación o almacenamiento
Cuando alguien deja la empresa o recibe un equipo nuevo, el anterior puede pasar a otra persona o al almacén. Los equipos almacenados deben revisarse periódicamente; muchos pasan meses sin uso y quedan olvidados.
Qué registrar: fecha de devolución, estado del equipo, nuevo estado en el inventario.
6. Baja y descarte
Al final del ciclo, el equipo se vende, se dona o se descarta. Antes, hay que borrar los datos de forma segura. Muchos países regulan los residuos electrónicos. En la Unión Europea, por ejemplo, rigen las normas sobre residuos de aparatos eléctricos y electrónicos (RAEE), y en Brasil los equipos electrónicos están sujetos al sistema de logística inversa de la Política Nacional de Residuos Sólidos. Recurre a empresas o puntos de recolección habilitados según la normativa local.
Qué registrar: fecha, destino, quién lo autorizó, comprobante del borrado de datos y del descarte.
Depreciación de los equipos
A efectos fiscales, muchos países fijan una vida útil para cada tipo de bien. En Brasil, por ejemplo, la Receita Federal la establece en el Anexo III de la Instrucción Normativa RFB n.º 1700/2017: las máquinas automáticas para procesamiento de datos (computadoras u ordenadores) tienen una vida útil de 5 años, con una tasa del 20 % anual. Los plazos y los métodos varían de un país a otro.
Un ejemplo sencillo, con valores hipotéticos y depreciación lineal en cinco años: un portátil comprado por 6000 (en cualquier moneda) se deprecia 1200 por año. Al cabo de tres años, su valor contable es de 2400.
| Año | Depreciación del año | Valor contable al cierre del año |
|---|---|---|
| 1 | 1200 | 4800 |
| 2 | 1200 | 3600 |
| 3 | 1200 | 2400 |
| 4 | 1200 | 1200 |
| 5 | 1200 | 0 |
El valor contable no es el valor de mercado ni indica cuándo el equipo deja de ser útil. Sirve para la contabilidad y da un orden de magnitud a la hora de decidir entre reparar y reemplazar. Confirma con tu contador las reglas que se aplican a tu empresa. Los coeficientes vigentes en España, el cálculo mes a mes y las reglas para equipos usados están en el artículo sobre amortización de equipos informáticos.
Cuándo reemplazar un equipo
No hay una edad exacta. La decisión suele combinar cuatro criterios:
- Costo de mantenimiento. Si la reparación cuesta una parte importante del precio de un equipo nuevo y el actual está cerca del final de su vida útil, reemplazarlo suele tener más sentido.
- Garantía. Fuera de garantía, cada falla significa el costo completo de la reparación y tiempo sin trabajar.
- Soporte del sistema y seguridad. Los equipos que ya no reciben actualizaciones del sistema operativo o del fabricante se convierten en un riesgo de seguridad.
- Productividad. Lentitud constante, una batería que no dura una mañana, falta de memoria para las aplicaciones que la persona usa.
Con el historial de mantenimiento registrado, esta decisión deja de ser una impresión y pasa a tener números: cuántas veces fue el equipo a reparación, cuánto costó y cuántos días estuvo sin uso.
Cómo reducir el desperdicio a lo largo del ciclo
- Antes de comprar, consulta el almacén. Los equipos devueltos pueden servir para una nueva incorporación.
- Planifica los reemplazos. Saber cuántos equipos llegan al final de su vida útil en cada trimestre evita compras de urgencia, que suelen ser más caras.
- Sigue las garantías. Un aviso antes del vencimiento permite resolver fallas que todavía están cubiertas.
- Unifica modelos. Menos variedad simplifica repuestos, configuración y soporte.
- Registra el motivo de cada reparación. Aparecen patrones: un modelo cuya pantalla siempre falla, un área que rompe más equipos.
Todo esto depende de un inventario fiable como punto de partida. Si todavía no existe, empieza por la guía cómo hacer un inventario de TI.
Este artículo también está disponible en: Português, English